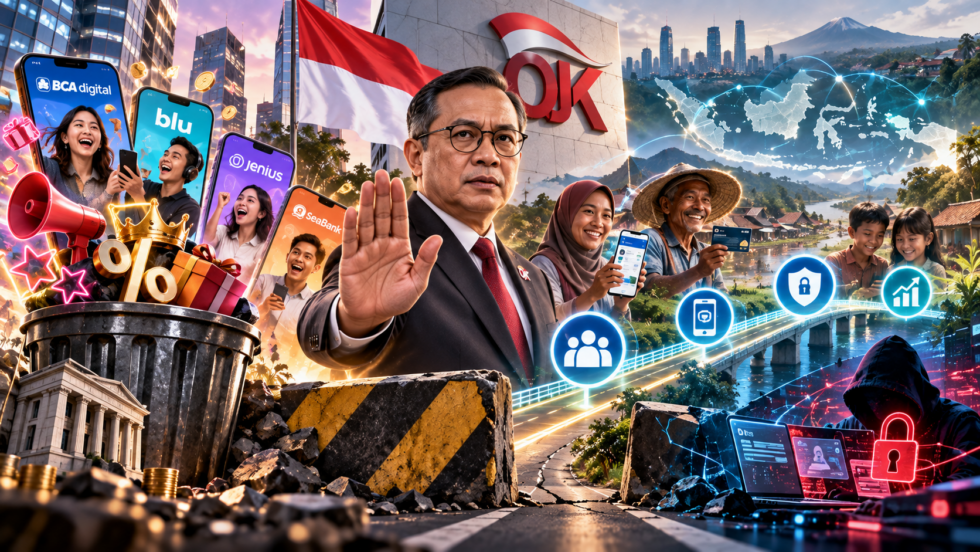
Kepala Eksekutif Pengawas Perbankan Otoritas Jasa Keuangan (OJK) Dian Ediana Rae mendesak para pelaku industri bank digital untuk menghentikan praktik strategi pemasaran berbasis gimik dan mulai menghadirkan inovasi produk yang substansial. OJK menekankan bahwa bank digital harus membangun keunggulan kompetitif yang nyata melalui diversifikasi layanan serta penjangkauan kelompok masyarakat bawah yang belum terlayani perbankan (unbanked). Penguatan arsitektur keamanan siber dan ketahanan digital juga menjadi syarat mutlak untuk menjaga kepercayaan nasabah di tengah melonjaknya risiko kejahatan siber pada ekosistem keuangan modern.
DIGI-HIGHLIGHTS:
■ Stop Gimik Pemasaran: OJK mendesak bank digital menghentikan gimik digitalisasi dan menghadirkan diferensiasi produk yang nyata di pasar.
■ Inklusi Keuangan Nyata: Industri dituntut menciptakan skema layanan baru yang menyasar masyarakat yang belum terjangkau perbankan konvensional.
■ Ketahanan Siber: Penguatan infrastruktur keamanan digital menjadi pilar utama untuk menjaga kepercayaan publik dari ancaman kejahatan siber.
Otoritas Jasa Keuangan (OJK) melontarkan kritik tajam terhadap fenomena strategi pemasaran perbankan digital di Tanah Air yang dinilai masih kerap terjebak dalam gimik visual dan promosi dangkal. Regulasi mendesak para pelaku industri untuk segera beralih fokus pada diferensiasi produk dan diversifikasi layanan yang memberikan nilai tambah riil bagi perekonomian masyarakat.
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menegaskan bahwa momentum transformasi digital tidak boleh sekadar dimanfaatkan untuk membungkus produk konvensional dengan tampilan aplikasi yang terkesan modern tanpa adanya perubahan substansi layanan.
“Saya berharap bahwa bisnis bank digital ini bukan hanya sekadar gimik belaka, tetapi memang betul-betul memanfaatkan momentum era digital,” ujar Dian Ediana Rae.
Dian menjelaskan bahwa perbankan digital seharusnya memiliki nilai tawar yang membedakannya secara tegas dari perbankan konvensional. Pelaku industri tidak bisa terus-menerus mengandalkan fitur standar seperti pemindahan dana atau pembayaran tagihan yang sudah menjadi fasilitas umum di seluruh ekosistem perbankan.
“Keuangan digital harus memiliki pembeda yang dapat memberikan competitive advantage dibandingkan dengan bank pada umumnya,” katanya.
OJK menggarisbawahi tiga prinsip utama yang wajib diintegrasikan dalam strategi pengembangan bank digital ke depan, yakni keberlanjutan, inklusivitas, dan kepercayaan. Dari sisi inklusivitas, bank digital didorong untuk merancang produk keuangan khusus yang mampu menjangkau segmen masyarakat yang selama ini belum terlayani oleh perbankan formal (unbanked dan underbanked). Langkah ini dinilai strategis seiring rencana integrasi penyaluran bantuan sosial digital pemerintah bagi 50 juta warga desil 1 hingga 5.
Di sisi lain, memperkuat pertahanan dari kejahatan siber menjadi urgensi yang tidak dapat ditawar. Ketergantungan penuh pada platform teknologi membuat bank digital sangat rentan terhadap gangguan keamanan data dan kebocoran sistem. OJK mengingatkan bahwa keandalan sistem keamanan merupakan pilar utama dalam menjaga reputasi serta kelangsungan bisnis lembaga keuangan.
“Pada akhirnya, kepercayaan masyarakat merupakan hal yang utama bagi perkembangan organik bank digital,” ujar Dian. ■
DIGIONARY:
● Bank Digital: Bank yang menjalankan kegiatan usaha utamanya melalui saluran elektronik tanpa kantor fisik atau hanya menggunakan kantor fisik yang terbatas.
● Competitive Advantage: Keunggulan strategis yang dimiliki oleh suatu perusahaan untuk mengungguli para pesaingnya di industri yang sama.
● Desil: Kelompok persepuluhan dalam statistik yang membagi populasi rumah tangga ke dalam sepuluh tingkatan kesejahteraan ekonomi.
● Diferensiasi Produk: Strategi membedakan produk atau layanan agar memiliki karakteristik unik yang lebih menarik dibanding kompetitor.
● Diversifikasi: Strategi perluasan jenis produk, layanan, atau portofolio investasi untuk mengurangi risiko dan meningkatkan pendapatan.
● Inklusi Keuangan: Akses masyarakat terhadap berbagai produk dan layanan keuangan formal yang terjangkau, aman, dan sesuai kebutuhan.
● Kejahatan Siber: Aktivitas ilegal yang mengeksploitasi sistem komputer, jaringan internet, dan teknologi digital untuk merugikan pihak lain.
● OJK (Otoritas Jasa Keuangan): Lembaga independen yang bertugas mengatur, mengawasi, memeriksa, dan menyidik industri jasa keuangan di Indonesia.
● Unbanked: Kategori masyarakat yang belum memiliki akses atau tidak menggunakan layanan perbankan dan lembaga keuangan formal.
● Underbanked: Kelompok masyarakat yang sudah memiliki rekening bank tetapi belum memanfaatkan akses layanan keuangan secara optimal.
#ojk #bankdigital #gimikdigitalisasi #dianedianarae #perbankanindonesia #keuangandigital #inklusikeuangan #keamanansiber #inovasibank #teknologikeuangan #diferensiasiproduk #otoritasjasakeuangan #unbanked #fintech #reputasibank #ketahanandigital #apbn #infrastrukturteknologi #kepercayaanpublik #layanankeuangan