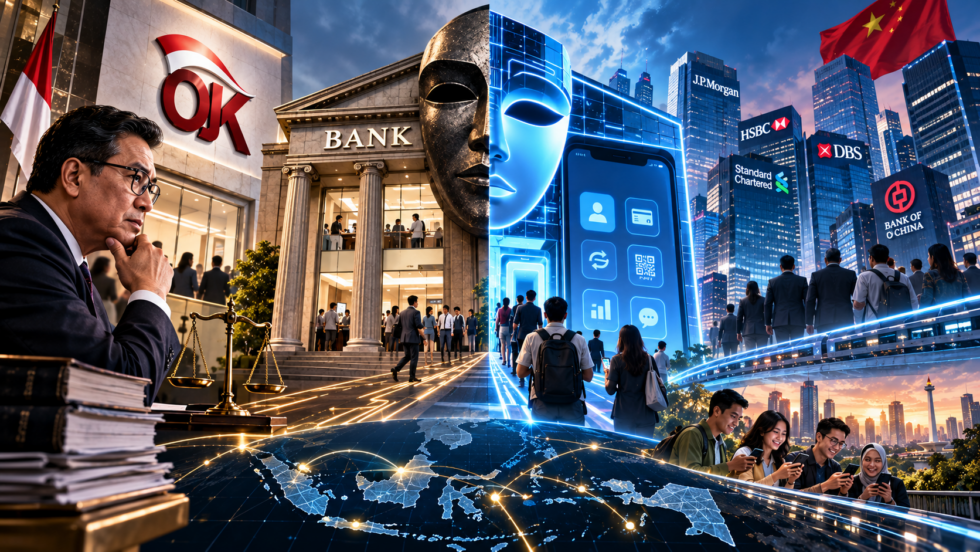
Otoritas Jasa Keuangan (OJK) mengingatkan industri perbankan nasional agar tidak terjebak dalam gimik digitalisasi yang sekadar mempercantik tampilan aplikasi tanpa mengubah mesin bisnis secara substantif. Merujuk pada Peraturan OJK Nomor 12/POJK.03/2021, transformasi menjadi bank digital mensyaratkan perubahan fundamental pada arsitektur operasional, mulai dari penilai risiko berbasis kecerdasan buatan (artificial intelligence/AI) hingga efisiensi cost-to-income ratio. Di tengah penetrasi pemain asing dan integrasi Qualified ASEAN Banks, bank digital domestik dituntut membuktikan kapabilitas teknologi mereka guna memperluas inklusi keuangan serta menciptakan nilai ekonomis nyata bagi nasabah.
DIGI-HIGHLIGHTS:
■ Kritik Gimik OJK: OJK mendesak pemanduan standar bank digital yang tak sekadar bertumpu pada promosi aplikasi dan pengagihan fitur promosi.
■ Transformasi Mesin Bisnis: Keandalan bank digital ditentukan oleh otomatisasi operasional, pemanfaatan data AI, serta sistem credit scoring.
■ Ancaman Kompetisi Global: Batas kepemilikan asing hingga 99% menuntut kesiapan bank lokal menghadapi ekspansi pemain digital global.
Pernyataan Otoritas Jasa Keuangan (OJK) pekan lalu yang mengingatkan bank digital agar tidak sekadar melakukan “gimik digitalisasi” sangat menarik untuk dicermati. Pernyataan tersebut bukan sekadar kritik terhadap tampilan aplikasi atau strategi pemasaran bank, tetapi menyentuh persoalan yang jauh lebih fundamental, yakni apa sebenarnya yang membuat sebuah bank layak disebut sebagai bank digital? Di tengah persaingan perbankan yang semakin sarat teknologi, hampir semua bank kini memiliki mobile banking, digital onboarding, QRIS, chatbot, pembayaran real-time, hingga berbagai layanan berbasis aplikasi. Jika demikian, apakah setiap bank yang memiliki aplikasi otomatis menjadi bank digital?
Jawabannya tentu tidak sesederhana itu. Kalau kita mau melihat POJK No.12/POJK.03/2021, di sana dijelaskan bahwa bank digital adalah bank yang menjalankan kegiatan usaha terutama melalui saluran elektronik dengan kantor fisik yang tidak banyak atau terbatas. Regulasi tersebut juga memungkinkan bank yang sudah ada melakukan transformasi menjadi bank digital.
Artinya, secara hukum, bank konvensional yang kemudian melakukan transformasi digital memang dapat menjadi bank digital. Karena itu, persoalannya bukan lagi apakah sebuah bank dulunya bank konvensional atau sejak awal dibangun sebagai bank digital. Persoalannya adalah seberapa dalam digitalisasi tersebut mengubah DNA bisnis bank.
Sebab ada perbedaan besar antara digitalisasi bank dan bank digital. Digitalisasi terjadi ketika bank konvensional memindahkan sebagian layanan ke kanal elektronik seperti pembukaan rekening dilakukan secara online, transfer melalui aplikasi, kartu digantikan virtual card, atau layanan pelanggan menggunakan chatbot. Semua itu penting, tetapi belum tentu mengubah model bisnisnya. Bank masih dapat menggunakan cara lama dalam menentukan risiko, memberikan kredit, mengelola nasabah, membangun produk, dan menghasilkan pendapatan. Yang berubah hanya channel-nya dan tampilannya.
Sebaliknya, bank digital seharusnya menjadikan teknologi sebagai fondasi dari seluruh model bisnis. Data menjadi aset strategis, artificial intelligence (AI) digunakan untuk memahami perilaku dan risiko nasabah, credit scoring dapat menggunakan berbagai sumber data, keputusan kredit dapat berlangsung lebih cepat, proses operasional semakin otomatis, produk dapat dipersonalisasi, dan bank dapat terintegrasi ke dalam berbagai ekosistem digital.
Dengan kata lain, teknologi bukan lagi lapisan di atas bisnis perbankan, tetapi menjadi mesin yang menggerakkan bisnis tersebut.
Karena itu, kalimat sederhana yang menurut saya tepat untuk menggambarkan perbedaannya adalah kalau yang berubah hanya tampilan aplikasi, itu digitalisasi. Kalau yang berubah adalah cara bank berpikir, mengambil risiko, memberikan kredit dan menghasilkan uang, itu baru bank digital.
Di sinilah pernyataan OJK mengenai “gimik” (gimmick) menjadi relevan. Namun, OJK juga perlu berhati-hati. Menyebut digitalisasi sebagai gimmick adalah pernyataan yang kuat, sehingga seharusnya diikuti dengan ukuran yang objektif. Apa yang dimaksud dengan gimmick? Apakah bank digital yang memberikan cashback dan gratis transfer adalah gimmick? Apakah bank digital yang memiliki aplikasi sangat bagus tetapi masih menggunakan proses kredit konvensional adalah gimmick? Atau bank yang berasal dari bank konvensional tetapi berhasil mengubah seluruh operating model-nya dapat disebut sebagai bank digital?
Tanpa ukuran yang jelas, istilah “gimmick” berisiko menjadi label normatif. Padahal OJK sebenarnya sudah memiliki instrumen untuk menilai kematangan digital bank melalui kerangka Digital Maturity Assessment. Tantangannya adalah bagaimana ukuran tersebut diterjemahkan menjadi indikator yang lebih mudah dipahami publik dan industri: seberapa digital proses bisnisnya, seberapa besar otomatisasi, seberapa jauh AI digunakan, bagaimana data digunakan dalam pengambilan keputusan, seberapa besar kontribusi terhadap financial inclusion, dan yang tidak kalah penting, apakah digitalisasi tersebut menghasilkan economic advantage.
Sejatinya, bank digital tidak seharusnya diukur dari jumlah download aplikasi atau jumlah nasabah yang membuka rekening secara online. Jumlah pengguna memang penting, tetapi bukan ukuran tunggal keberhasilan. Bank digital yang sesungguhnya harus mampu menunjukkan bahwa teknologi membuat proses lebih efisien, biaya akuisisi lebih rendah, pelayanan lebih cepat, keputusan kredit lebih akurat, fraud lebih mudah dideteksi, dan produk lebih sesuai dengan kebutuhan nasabah.
Lebih jauh lagi, bank digital harus mampu menciptakan competitive advantage yang sulit ditiru bank lain. Jika keunggulannya hanya aplikasi yang lebih cantik, gratis transfer, bunga deposito lebih tinggi atau cashback lebih besar, keunggulan tersebut relatif mudah ditiru. Bank konvensional dengan modal besar, jutaan nasabah dan infrastruktur yang kuat juga dapat melakukan hal yang sama seperti membalikan telapak tangan.
Inilah tantangan terbesar bank digital di Indonesia. Mereka tidak hanya berhadapan dengan bank digital lain, tetapi juga dengan bank konvensional yang sedang melakukan transformasi digital secara agresif. Bank incumbent memiliki sesuatu yang tidak dimiliki banyak bank digital baru: basis nasabah besar, dana murah, ekosistem korporasi, jaringan merchant, payroll, wealth management, serta pengalaman puluhan tahun dalam mengelola risiko.
Maka pertanyaan yang lebih tepat bukan lagi “Bank digital atau bank konvensional?” Pertanyaannya adalah siapa yang paling berhasil menggunakan teknologi untuk mengubah economics perbankan?
Pengalaman negara lain memperlihatkan bahwa bank digital yang berhasil tidak berhenti pada layanan tabungan dan transfer melalui aplikasi. Di Malaysia, misalnya, regulator sejak awal mengaitkan digital banking dengan financial inclusion dan kelompok unserved serta underserved.
Bank digital di Negeri Jiran ini didorong untuk membuktikan kontribusinya melalui akses pembiayaan dan layanan keuangan yang sebelumnya sulit diperoleh masyarakat.
Di Hong Kong, virtual banks berkembang dengan pendekatan yang lebih technology-driven, termasuk pengembangan produk, inovasi fintech dan pengalaman nasabah. Sementara pemain seperti Monzo di Inggris menunjukkan bagaimana bank digital dapat berkembang menjadi financial platform dengan berbagai produk savings, payments, lending hingga subscription.
Bank digital bukan bank tanpa cabang. Bank digital adalah bank dengan cara kerja yang berbeda. Karena itu, Indonesia perlu berhenti melihat digital banking hanya dari sisi front-end. Yang harus dilihat adalah apa yang terjadi di belakang aplikasi. Apakah proses underwriting sudah berbasis data? Apakah AI digunakan untuk credit decisioning dan fraud detection? Apakah sebagian besar proses sudah straight-through processing? Apakah bank dapat menawarkan produk secara real-time dan personal? Apakah teknologi mampu menurunkan cost-to-income ratio? Apakah bank mampu memberikan pembiayaan kepada masyarakat yang sebelumnya tidak memiliki credit history?
Jika jawabannya ya, maka transformasi tersebut bagi saya bukan gimmick.
Sebaliknya, jika bank hanya mengganti logo, membuat aplikasi baru, memberikan cashback, mengiklankan “banking without branch”, tetapi mesin bisnisnya tetap sama, maka kritik mengenai gimmick memang layak diapungkan OJK.
Namun ada satu konsekuensi lain dari perdebatan ini yang tidak boleh diabaikan. Jika Indonesia semakin menuntut bank digital untuk benar-benar inovatif, efisien dan technology-driven, maka Indonesia juga harus siap menghadapi persaingan dengan pemain asing yang benar-benar digital-native.
Regulasi Indonesia pada dasarnya membuka ruang bagi kepemilikan asing dalam perbankan. POJK No. 12/POJK.03/2021 memungkinkan kepemilikan asing hingga 99% pada Bank BHI dengan struktur dan persyaratan tertentu. Bank asing juga memiliki jalur masuk melalui kepemilikan pada bank Indonesia maupun melalui Kantor Cabang Bank yang Berkedudukan di Luar Negeri. Kerangka integrasi perbankan ASEAN bahkan membuka ruang lebih besar bagi bank-bank ASEAN melalui mekanisme Qualified ASEAN Banks.
Ini berarti jika suatu hari bank digital Malaysia, Singapura, Hong Kong atau pemain global masuk dengan teknologi yang lebih matang, customer acquisition yang lebih efisien, AI underwriting yang lebih canggih dan ecosystem banking yang lebih kuat, industri domestik akan menghadapi ujian sebenarnya.
Dan pada titik itulah kita akan mengetahui mana bank digital yang benar-benar digital dan mana yang hanya menggunakan kata “digital” sebagai strategi pemasaran. Wajah aslinya konvensional, topengnya yang digital.
Menurut saya, OJK justru perlu mengambil langkah berikutnya. Jangan berhenti pada peringatan agar bank digital tidak melakukan gimmick. OJK perlu membuat ukuran yang transparan mengenai apa yang disebut sebagai digital bank yang substantif. Misalnya melalui indikator digital operating model, data and AI capability, automation, digital lending, financial inclusion, customer economics, innovation, ecosystem integration dan cyber resilience.
Dengan begitu, publik tidak hanya disuguhi klaim bahwa sebuah bank adalah “digital”, tetapi dapat melihat seberapa digital bank tersebut.
Pada akhirnya, digital bukanlah strategi. Digital adalah fondasi strategi. Bank digital yang sesungguhnya bukan bank yang paling ramai mengiklankan aplikasinya, tetapi bank yang teknologinya mampu mengubah cara bank memperoleh nasabah, menilai risiko, memberikan kredit, melayani pelanggan dan menghasilkan keuntungan. ■
*) Deddy H. Pakpahan, senior editor digitalbank.id
DIGIONARY:
● Artificial Intelligence (AI): Teknologi pemrosesan data cerdas yang meniru kemampuan kognitif manusia untuk analisis risiko dan pengambilan keputusan otomatis.
● Back-End: Bagian dari sistem perangkat lunak dan infrastruktur operasional perbankan yang mengelola pemrosesan data, transaksi, dan basis data utama.
● Bank Berbadan Hukum Indonesia (BHI): Entitas perbankan yang didirikan dan beroperasi sesuai dengan ketentuan hukum dan peraturan di Indonesia.
● Cost-to-Income Ratio: Rasio keuangan yang mengukur efisiensi operasional bank dengan membandingkan total biaya operasional terhadap pendapatan operasional.
● Credit Scoring: Metode penilaian risiko otomatis untuk mengukur kelayakan calon debitur dalam menerima fasilitas pinjaman.
● Digital Maturity Assessment: Kerangka pengukuran untuk menilai tingkat kesiapan dan kematangan infrastruktur serta proses digital dalam suatu organisasi.
● Financial Inclusion (Inklusi Keuangan): Aksesibilitas masyarakat terhadap layanan dan produk keuangan formal yang aman dan terjangkau.
● Qualified ASEAN Banks (QAB): Bank-bank asal negara anggota ASEAN yang memenuhi syarat regulasi untuk beroperasi di wilayah negara ASEAN lainnya dengan perlakuan setara bank lokal.
● Straight-Through Processing: Pemrosesan transaksi keuangan secara otomatis dari awal hingga akhir tanpa intervensi manual.
● Underwriting: Proses evaluasi yang dilakukan lembaga keuangan untuk menilai tingkat risiko sebelum memberikan persetujuan kredit atau pembiayaan.
#ojk #bankdigital #pojk122021 #transformasidigital #perbankanindonesia #gimikdigital #modelbisnisbank #creditscoring #financialinclusion #efisiensibank #kecerdasanbuatan #teknologiperbankan #kematangandigital #pasarkeuangan #investasiasing #peraturanojk #layananakseskeuangan #keuanganmodern #persainganbank #aplikasikeuangan