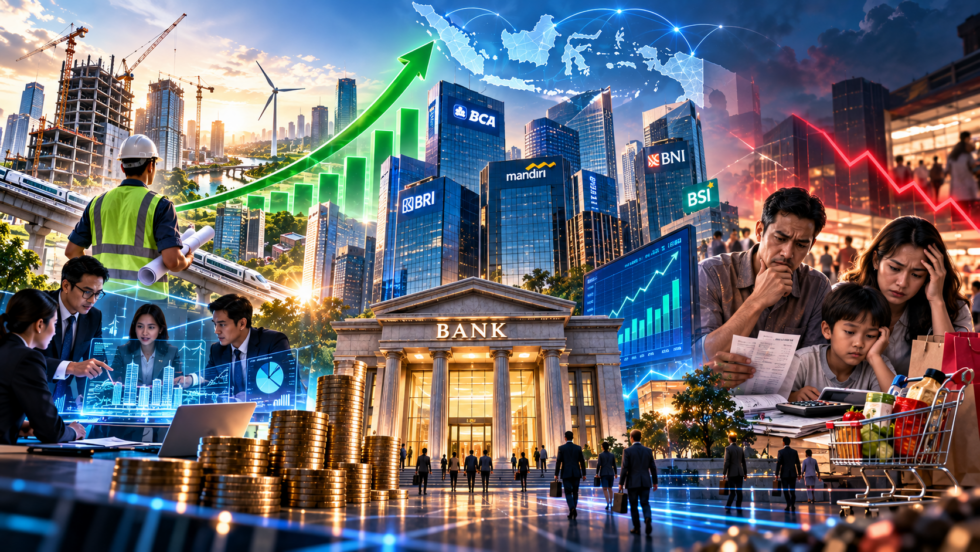
Pertumbuhan kredit perbankan Indonesia mencatatkan kinerja positif sebesar 12,67% secara tahunan (yoy) pada Juni 2026, menguat dibandingkan capaian Mei 2026 yang tumbuh 11,51% yoy. Bank Indonesia melaporkan bahwa penguatan fungsi intermediasi ini didorong oleh ekspansi Kredit Investasi yang melaju hingga 24,90% yoy, terutama untuk menopang program prioritas nasional seperti hilirisasi sumber daya alam. Kendati demikian, pemulihan ini belum merata karena pembiayaan di sektor Kredit Modal Kerja hanya tumbuh 8,94% yoy dan kredit konsumsi rumah tangga justru mengalami perlambatan akibat masih tertahannya daya beli masyarakat kelas menengah.
DIGI-HIGHLIGHTS:
■ Laju Intermediasi: Kredit perbankan tumbuh 12,67% yoy pada Juni 2026, ditopang peningkatan kapasitas pendanaan dan pembiayaan korporasi.
■ Motor Investasi: Kredit Investasi melonjak 24,90% yoy dan menyumbang 55,25% terhadap total pertumbuhan kredit akibat hilirisasi industri.
■ Tekanan Konsumsi: Pertumbuhan kredit konsumsi rumah tangga melambat, mencerminkan pemulihan ekonomi yang belum merata di masyarakat.
Fungsi intermediasi perbankan Indonesia mencatatkan akselerasi pada pertengahan tahun ini. Bank Indonesia (BI) melaporkan penyaluran kredit perbankan secara agregat tumbuh 12,67% secara tahunan (year on year/yoy) pada Juni 2026, meningkat ketimbang posisi Mei 2026 yang tercatat sebesar 11,51% yoy.
Meskipun angka total penyerapan kredit naik signifikan, struktur penyalurannya menunjukkan ketimpangan. Penguatan intermediasi perbankan dipicu oleh lonjakan pembiayaan korporasi, sementara konsumsi rumah tangga masih tertahan akibat tekanan pendapatan masyarakat.
Berdasarkan dokumen Kajian Stabilitas Keuangan (KSK) No. 47 yang dipublikasikan pada Selasa (15/9), bank sentral memaparkan bahwa Kredit Investasi (KI) menjadi penopang utama dengan pertumbuhan mencapai 24,90% yoy. Sektor ini memberikan kontribusi sebesar 55,25% terhadap total pertumbuhan kredit nasional.
Tingginya realisasi Kredit Investasi tersebut sejalan dengan pendanaan pada proyek-proyek strategis pemerintah, khususnya program hilirisasi sumber daya alam. BI menilai penyerapan dana investasi ini berpotensi memicu ekspansi ekonomi lanjutan pada rantai pasok industri terkait.
“Seiring dengan investasi yang dibiayai memasuki tahap operasional, kebutuhan pembiayaan untuk modal kerja berpotensi meningkat guna mendukung produksi, pengadaan input, distribusi, dan aktivitas usaha terkait,” ungkap bank sentral.
Di sisi lain, respons sektor usaha dalam merealisasikan penyerapan modal kerja masih terbilang moderat. Kredit Modal Kerja (KMK) tercatat hanya tumbuh 8,94% yoy pada periode yang sama. BI menggarisbawahi bahwa efektivitas penyerapan modal kerja ke depan akan sangat bergantung pada elastisitas permintaan serta realisasi operasional masing-masing proyek di lapangan.
Kondisi kontras terjadi pada segmen pembiayaan perorangan. Pertumbuhan kredit konsumsi rumah tangga dilaporkan mengalami perlambatan. Tertahannya sektor konsumsi ini memberikan indikasi bahwa penguatan kapasitas perbankan belum sepenuhnya mampu mendongkrak daya beli masyarakat kelas menengah yang cenderung membatasi pengeluaran dan bersikap hati-hati dalam mengajukan pembiayaan baru. ■
DIGIONARY:
● Daya Beli: Kemampuan finansial masyarakat atau individu untuk membeli barang dan jasa berdasarkan tingkat pendapatan yang dimiliki.
● Elastisitas Permintaan: Ukuran derajat kepekaan perubahan jumlah permintaan suatu produk atau kredit terhadap perubahan faktor ekonomi tertentu.
● Hilirisasi: Strategi peningkatakan nilai tambah bahan mentah melalui proses pengolahan dan pemurnian di dalam negeri.
● Intermediasi Perbankan: Aktivitas lembaga perbankan dalam menghimpun dana masyarakat dan menyalurkannya kembali dalam bentuk kredit.
● Kajian Stabilitas Keuangan (KSK): Laporan berkala yang diterbitkan Bank Indonesia untuk menilai kondisi ketahanan dan risiko sistem keuangan.
● Kredit Akumulasi / Agregat: Total keseluruhan penyaluran kredit perbankan yang dihitung mencakup seluruh segmen pembiayaan.
● Kredit Investasi: Pinjaman jangka panjang yang diberikan bank kepada pelaku usaha untuk pengadaan barang modal, mesin, atau ekspansi pabrik.
● Kredit Konsumsi: Pinjaman yang diberikan kepada perorangan untuk memenuhi kebutuhan non-produksi, seperti KPR atau kredit kendaraan.
● Kredit Modal Kerja: Pembiayaan jangka pendek yang disalurkan untuk memenuhi kebutuhan operasional harian atau produksi perusahaan.
● Year on Year (yoy): Metode perbandingan tingkat pertumbuhan variabel ekonomi antara periode tertentu dengan periode yang sama pada tahun sebelumnya.
#bankindonesia #kreditperbankan #pertumbuhankredit #kreditinvestasi #kreditkonsumsi #kreditmodalkerja #dayabelimasyarakat #ekonomiindonesia #hilirisasi #kajianstabilitaskeuangan #intermediasibank #perbankanindonesia #makroekonomi #keuangannegara #kebijakanmoneter #pembiayaankorporasi #pasarmodal #investasiindonesia #ekonomihijau #bisnisperbankan
bank indonesia, pertumbuhan kredit perbankan, kredit investasi 2026, kredit konsumsi melambat, daya beli masyarakat, kredit modal kerja, kajian stabilitas keuangan, fungsi intermediasi bank, pembiayaan hilirisasi, penyaluran kredit juni 2026, pertumbuhan ekonomi indonesia, ekspansi usaha korporasi, perbankan nasional, likuiditas bank, kredit rumah tangga, proyek prioritas pemerintah, penyerapan modal kerja, stabilitas sistem keuangan, rasio pembiayaan bank, laporan ekonomi BI,