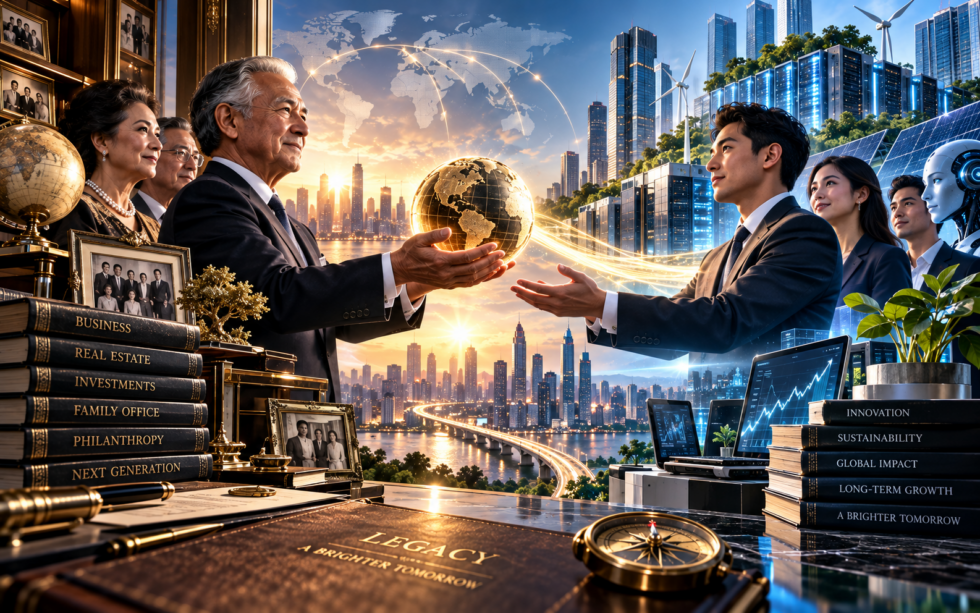
Gelombang “The Great Wealth Transfer” memicu pergeseran peta kekayaan global dengan potensi perpindahan aset hingga US$124 triliun di Amerika Serikat hingga 2048, di mana generasi Millennial dan Gen X diproyeksikan menerima hampir US$18 triliun dalam satu dekade mendatang. Dinamika ini mengubah lanskap kompetisi perbankan, family office, dan wealth manager yang kini mengalihkan fokus dari sekadar penghimpunan dana (wealth management) menuju tata kelola aset antar-generasi (legacy banking). Di Indonesia, persaingan ini diwarnai oleh tantangan suksesi bisnis keluarga, di mana 43% generasi penerus mengeluhkan hambatan transisi kepemimpinan dari generasi senior.
DIGI-HIGHLIGHTS:
■ Transfer Kekayaan US$124 Triliun: Estafet aset senilai US$124 triliun hingga 2048 dipastikan akan mengubah peta loyalitas nasabah dan strategi perbankan global.
■ Evolusi Bisnis Wealth Management: Bank bertransformasi dari pengelola simpanan menjadi financial operating system dan penyedia pembiayaan beragunan aset.
■ Tantangan Suksesi Lokal: Sebanyak 43% generasi penerus di Indonesia menghadapi ketimpangan kepemimpinan dan resistensi dari generasi pendiri.
Ya. US$124 triliun akan berpindah tangan di Amerika Serikat hingga 2048. Namun yang sebenarnya sedang berpindah bukan hanya uang, melainkan juga kepemilikan bisnis, kekuasaan ekonomi, pengaruh, dan hubungan dengan institusi keuangan. Di sinilah pertarungan baru antara bank, wealth manager dan family office dimulai.
Selama puluhan tahun, industri perbankan memiliki cara sederhana untuk melihat orang kaya: berapa besar aset yang dimiliki dan berapa banyak dana yang dapat dikelola. Tapi pertanyaan itu kini mulai berubah. Pertanyaan yang jauh lebih strategis adalah: siapa yang akan menguasai aset tersebut ketika generasi pemiliknya yang membangun aset ini tak lagi memegang kendali? Inilah inti dari Great Wealth Transfer.
Cerulli Associates memperkirakan sekitar US$124 triliun kekayaan akan berpindah tangan di Amerika Serikat hingga 2048. Bank of America Private Bank melalui “2026 Study of Wealthy Americans” menunjukkan bahwa proses tersebut bahkan sudah berlangsung. Sementara itu, generasi Milenial dan Gen X diperkirakan akan menerima hampir US$18 triliun dalam satu dekade mendatang.
Dengan demikian, generasi pewaris bukan lagi calon nasabah masa depan. Mereka adalah medan perebutan nasabah hari ini. Bukan sekadar transfer uang Cara tradisional melihat warisan cukup sederhana. Seseorang mengumpulkan kekayaan, meninggal, kemudian asetnya diwariskan kepada anak atau ahli waris. Model seperti itu semakin tidak memadai.
Warisan modern dapat dimulai puluhan tahun sebelum pemilik kekayaan meninggal. Anak mulai dilibatkan dalam perusahaan, diperkenalkan pada investasi, diberi saham, mendapatkan modal untuk membangun bisnis, dilibatkan dalam family office, bahkan mulai diperkenalkan kepada banker, investment manager, penasihat pajak dan penasihat hukum. Dengan kata lain, transfer kekayaan telah berubah menjadi wealth transition.
Dengan demikian, generasi pewaris bukan lagi calon nasabah masa depan. Mereka adalah medan perebutan nasabah hari ini. Bukan sekadar transfer uang Cara tradisional melihat warisan cukup sederhana. Seseorang mengumpulkan kekayaan, meninggal, kemudian asetnya diwariskan kepada anak atau ahli waris. Model seperti itu semakin tidak memadai.
UBS dalam “Next Generation Report 2026” menggambarkan pewarisan sebagai proses bertahap ketika generasi penerus mengambil tanggung jawab, bukan sekadar menerima aset. Sebanyak 67% Next Generation di Amerika Utara mengaitkan transfer kekayaan dengan munculnya tanggung jawab baru, sementara lebih dari separuh responden global percaya pembicaraan mengenai transfer kekayaan seharusnya dimulai sejak masa kanak-kanak atau remaja.
Pola seperti itu jelas mengubah strategi bank secara fundamental. Bank yang baru mendekati anak ketika orang tuanya meninggal bisa jadi sudah terlambat. Bank tidak lagi berebut rekening. Mereka berebut hubungan keluarga.
Temuan Bank of America sangat menarik. Sebanyak 79% ultra-high-net-worth individuals dengan aset investasi minimal US$25 juta melibatkan advisor dalam pembicaraan estate planning dengan ahli waris mereka.
Artinya, advisor tidak lagi hanya berbicara kepada pemilik rekening. Mereka mulai masuk ke ruang keluarga, ke dalam percakapan mengenai siapa yang menerima aset, siapa yang memimpin perusahaan, bagaimana bisnis diteruskan, berapa banyak kekayaan yang perlu diketahui anak, bagaimana menjaga motivasi generasi penerus, bagaimana trust disusun, kapan saham dialihkan dan bagaimana kebutuhan likuiditas generasi berikutnya dipenuhi.
Ini bukan lagi sekadar wealth management, melainkan family wealth architecture. Pertarungan sesungguhnya adalah generasi kedua dan di sinilah bank menghadapi persoalan strategis.
Pemilik kekayaan generasi pertama biasanya sudah memiliki hubungan panjang dengan bank. Mereka memiliki private banker, relationship manager, investment advisor, corporate banker, fasilitas kredit, deposito, investasi dan hubungan bisnis yang telah dibangun selama puluhan tahun. Namun ketika generasi kedua mengambil alih, semua hubungan tersebut tidak otomatis ikut diwariskan bersama asetnya. Anak bisa memilih bank lain. Ia bisa memindahkan portofolio, menggunakan wealthtech, memilih private equity, membangun family office sendiri atau membawa bisnis keluarga ke institusi keuangan yang dianggap lebih memahami generasinya.
Karena itu, nilai sebenarnya dari Great Wealth Transfer bagi bank bukan hanya US$124 triliun aset. Nilainya adalah hubungan ekonomi jangka panjang dengan pemilik modal generasi berikutnya.
Generasi baru tidak selalu ingin menjadi penjaga kekayaan lama. Ada perbedaan mendasar antara generasi pertamadan generasi penerus. Generasi pertama biasanya bertanya, “Bagaimana saya membangun kekayaan?” Generasi kedua mulai bertanya, “Bagaimana saya mengembangkan kekayaan ini?” Dan generasi ketiga mungkin bertanya, “Untuk apa kekayaan ini?”
Bank of America menemukan bahwa generasi muda, terutama mereka yang berasal dari keluarga dengan legacy wealth, semakin tertarik pada inovasi dan penciptaan legacy bagi generasi berikutnya. Mereka juga lebih cepat berhubungan dengan advisor dan menunjukkan minat terhadap investasi alternatif.
UBS menemukan bahwa generasi penerus juga semakin memikirkan tanggung jawab, purpose dan dampak dari kekayaan yang mereka terima. Dalam laporan 2026-nya, 30% Next Generation yang disurvei menyatakan tertarik pada sustainable and impact investing.
Pemilik kekayaan generasi pertama biasanya sudah memiliki hubungan panjang dengan bank. Mereka memiliki private banker, relationship manager, investment advisor, corporate banker, fasilitas kredit, deposito, investasi dan hubungan bisnis yang telah dibangun selama puluhan tahun. Namun ketika generasi kedua mengambil alih, semua hubungan tersebut tidak otomatis ikut diwariskan bersama asetnya. Anak bisa memilih bank lain. Ia bisa memindahkan portofolio, menggunakan wealthtech, memilih private equity, membangun family office sendiri atau membawa bisnis keluarga ke institusi keuangan yang dianggap lebih memahami generasinya.
Hal ini tentu menciptakan tantangan bagi private banking. Produk investasi yang berhasil menjual kepada orang tua belum tentu menarik bagi anak. Bahasa komunikasi yang berhasil kepada founder belum tentu berhasil kepada entrepreneur generasi kedua. Bahkan relationship dengan private banker yang dibangun selama 30 tahun belum tentu otomatis berpindah kepada anak. Generasi baru harus dimenangkan, bukan diwariskan.
Family Office: Benteng Pertahanan atau Pintu Baru Persaingan?
Fenomena family office menjadi semakin penting, termasuk di Indonesia. PwC mencatat bahwa 27% bisnis keluarga Indonesia sudah memiliki family office, dibandingkan 33% secara global. Dari keluarga Indonesia yang memiliki family office, sekitar 72% menggunakan model single-family office.
Angka tersebut menunjukkan bahwa keluarga kaya semakin ingin mengontrol sendiri arsitektur kekayaannya. Namun yang pwrlu dicatat, family office juga tidak otomatis menyelesaikan masalah.
UBS Global Family Office Report 2026, berdasarkan survei terhadap 307 family office di lebih dari 30 pasar, menemukan hanya 35% yang memiliki succession plan formal untuk family office itu sendiri. Lebih jauh, hanya 27% yang memiliki proses terstruktur untuk mendidik dan mempersiapkan generasi penerus menghadapi peran mereka di masa depan.
Ini menghasilkan sebuah paradoka di mana keluarga sudah memiliki family office, tetapi belum tentu memiliki generasi penerus yang siap mengelolanya.
Lalu bagaiman dengan Indonesia? Masalah Indonesia bukan kekurangan uang, tetapi transisi kekuasaan. PwC Global Family Business Survey 2025 melibatkan 67 bisnis keluarga Indonesia sebagai bagian dari 1.325 bisnis keluarga di 62 negara. Hasilnya menunjukkan bahwa 43% NextGen Indonesia menyebut resistensi dari generasi senior sebagai hambatan utama transisi kepemimpinan, dibandingkan 29% secara global. Sebanyak 19% bisnis keluarga Indonesia juga mengatakan mereka menunda proses suksesi karena ketidakpastian, hampir dua kali angka global sebesar 10%.
Ini berarti persoalan terbesar bukan sekadar siapa yang menerima saham. Persoalannya adalah siapa yang mendapatkan hak untuk mengambil keputusan? Kita sangat paham kalau kepemilikan dan kontrol bukan hal yang sama. Seseorang bisa memiliki saham besar tetapi tidak menjalankan perusahaan. Sebaliknya, seseorang dapat memiliki saham lebih kecil tetapi memegang kendali operasional dan strategis.
Karena itu, succession planning yang hanya membicarakan pembagian saham berpotensi melewatkan persoalan yang lebih besar, yaitu governance.
Survei PwC Global Family Business Survey 2025 melibatkan 67 bisnis keluarga Indonesia sebagai bagian dari 1.325 bisnis keluarga di 62 negara. Hasilnya menunjukkan bahwa 43% NextGen Indonesia menyebut resistensi dari generasi senior sebagai hambatan utama transisi kepemimpinan, dibandingkan 29% secara global. Sebanyak 19% bisnis keluarga Indonesia juga mengatakan mereka menunda proses suksesi karena ketidakpastian, hampir dua kali angka global sebesar 10%.
Bank Harus Berubah Menjadi “Family CFO”
Di sinilah peluang besar muncul bagi industri perbankan. Bank masa depan yang ingin mempertahankan keluarga kaya tidak cukup menawarkan deposito, kredit dan investasi. Mereka harus mampu memahami keseluruhan ekosistem kekayaan keluarga, mulai dari perusahaan, properti, saham, obligasi, private equity, bisnis generasi kedua, philanthropic foundation, family office, kebutuhan pendidikan dan kesehatan, hingga kebutuhan likuiditas dan succession planning.
Bank yang mampu mengintegrasikan seluruh kebutuhan tersebut memiliki posisi strategis yang jauh lebih kuat. Bukan lagi sekadar bankir. Tetapi semacam financial operating system bagi keluarga.
Temuan Bank of America tentang penggunaan utang memberikan dimensi lain dalam fenomena ini. Sebanyak 20% wealthy individuals menggunakan kredit secara strategis. Di kalangan ultra-high-net-worth, angkanya mencapai 52%.
Untuk kelompok UHNW, 22% menggunakan kredit untuk mendukung transfer kekayaan antargenerasi, dibandingkan 14% pada wealthy investors secara keseluruhan. Sebanyak 36% juga menggunakan kredit untuk operasi dan ekspansi bisnis, dibandingkan 19% pada wealthy investors secara keseluruhan.
Bagi pemilik aset besar, kredit dapat digunakan untuk memperoleh likuiditas tanpa harus menjual aset yang dianggap strategis. Dengan demikian, bank tidak hanya menjadi tempat menyimpan uang atau memberikan pinjaman, tetapi dapat menjadi bagian dari infrastruktur modal keluarga.
Generasi penerus bisa membawa kekayaan ke bank lain. Inilah yang membuat Great Wealth Transfer menjadi pertarungan strategis.
Bank yang selama ini hanya membangun hubungan dengan orang tua sebagai pemilik kekayaan—ayah atau ibu sebagai pengambil keputusan utama—bisa kehilangan anak-anak mereka ketika kekayaan tersebut berpindah generasi. Sebaliknya, bank yang mulai membangun hubungan dengan NextGen sejak mereka masih muda memiliki kesempatan untuk mengikuti perjalanan mereka dari pendidikan finansial, investasi, entrepreneurship, akumulasi kekayaan, kepemilikan hingga succession.
UBS telah membangun layanan khusus Next Generation yang mencakup pendidikan, wealth planning, succession and legacy planning, family advisory hingga family office governance.
Arah kompetisinya menjadi jelas. Produk semakin mudah ditiru. Relationship semakin sulit. Pertarungan berikutnya bukan antarbank. Yang menarik, kompetisi ini tidak hanya terjadi antara satu bank melawan bank lain.Pesaingnya semakin banyak. Private bank berhadapan dengan family office, asset manager, private equity, wealthtech, multi-family office, independent advisor dan fintech. Semuanya memiliki kepentingan yang sama: membangun hubungan dengan generasi pemilik kekayaan berikutnya.
Dan semakin besar kekayaan keluarga, semakin besar kemungkinan keluarga tersebut menggunakan beberapa institusi sekaligus.Karena itu, kemenangan dalam bisnis wealth management tidak selalu berarti menguasai seluruh aset keluarga. Bisa jadi yang jauh lebih penting adalah menjadi institusi yang dipercaya untuk mengkoordinasikan seluruh ekosistem kekayaan keluarga.
Indonesia Berada di Titik yang Menarik
Indonesia memiliki karakter yang membuat permainan ini semakin kompleks. Bisnis keluarga masih kuat, hubungan keluarga memiliki bobot besar, kepemilikan perusahaan sering terkonsentrasi, sementara aset keluarga banyak berada dalam bisnis operasional dan properti.
Pada saat yang sama, family office mulai berkembang dan generasi kedua serta ketiga mulai masuk ke pusat pengambilan keputusan. PwC menemukan bahwa 75% bisnis keluarga Indonesia menempatkan menjaga bisnis sebagai aset keluarga sebagai tujuan jangka panjang dan 73% ingin mempertahankan legacy keluarga. Namun hanya 25% yang menilai organisasinya agile, dibandingkan 45% secara global.
Di sinilah paradoksnya. Generasi pertama ingin mempertahankan legacy. Generasi kedua ingin melakukan transformasi. Jika tidak dikelola dengan baik, keduanya bisa berbenturan.
Dari Mortgage Banking ke Legacy Banking
Bagi industri perbankan Indonesia, fenomena ini memberikan peluang untuk mendefinisikan kembali bisnis wealth management. Selama ini bank cenderung membangun segmentasi berdasarkan besarnya dana dan kekayaan nasabah, mulai dari mass market, affluent, priority hingga private banking.
Ke depan, segmentasinya bisa berkembang menjadi individual wealth, family wealth, business wealth, family office dan akhirnya legacy capital. Produk akhirnya pun bukan lagi sekadar saving, lending dan investment. Arsitekturnya menjadi jauh lebih luas: wealth creation, wealth preservation, wealth transfer, wealth governance dan legacy creation. Inilah evolusi yang sebenarnya.
The Great Wealth Transfer adalah Great Relationship Transfer
Pada akhirnya, US$124 triliun bukan sekadar cerita tentang uang. Ia adalah cerita tentang perpindahan pusat gravitasi ekonomi. Kekayaan bergerak. Kepemilikan bergerak. Bisnis bergerak. Kekuasaan bergerak. Dan yang paling penting, hubungan dengan pemilik modal bergerak.
Bank yang memahami fenomena ini sejak awal akan melihat anak bukan sebagai future heir, tetapi sebagai future principal. Family office bukan hanya sebagai tempat mengelola aset, tetapi sebagai platform governance. Wealth manager bukan sekadar investment advisor, tetapi architect of intergenerational wealth. Dan succession planning bukan sekadar dokumen hukum, tetapi strategi mempertahankan economic control lintas generasi.
Sebab pada akhirnya ada satu kesimpulan yang sulit dihindari dimana kekayaan mungkin diwariskan. Tetapi relationship harus dibangun ulang.
Dalam Great Wealth Transfer, aset yang paling diperebutkan oleh bank mungkin bukan uangnya. Melainkan kepercayaan generasi yang akan menguasainya. ■
*) Deddy H. Pakpahan, senior editor digitalbank.id.
DIGIONARY:
● Assets Under Management (AUM): Total nilai pasar dari seluruh aset finansial yang dikelola oleh lembaga keuangan atas nama nasabah.
● Direct Lending: Praktik penyaluran pinjaman secara langsung dari lembaga keuangan non-bank atau dana swasta kepada korporasi.
● Family Office: Entitas privat yang mengelola investasi, tata kelola keuangan, dan urusan hukum dari satu atau beberapa keluarga kaya.
● Financial Operating System: Ekosistem layanan keuangan terpadu yang mengintegrasikan seluruh kebutuhan likuiditas, investasi, hingga perencanaan warisan.
● Impact Investing: Strategi penanaman modal yang bertujuan menghasilkan dampak sosial dan lingkungan positif bersamaan dengan imbal hasil finansial.
● Legacy Banking: Model bisnis perbankan yang berfokus pada keberlanjutan kekayaan, struktur tata kelola, dan perpindahan kendali bisnis antar-generasi.
● Next Generation (NextGen): Generasi penerus dari keluarga pemilik kekayaan atau bisnis yang disiapkan untuk menerima estafet kepemimpinan dan aset.
● Private Banking: Layanan perbankan khusus yang ditujukan bagi nasabah perorangan berkebutuhan finansial tinggi dengan portofolio investasi besar.
● Trust Structure: Bentuk perikatan hukum di mana pemilik aset menyerahkan pengelolaan hak atas kekayaannya kepada pihak ketiga untuk kepentingan penerima manfaat.
● Wealth Transition: Proses pengalihan kepemilikan, kendali operasional, dan tanggung jawab tata kelola kekayaan keluarga yang dilakukan secara bertahap.
#thegreatwealthtransfer #wealthmanagement #legacybanking #familyoffice #nasabahuhnw #penataanwarisan #sukseseibisnis #perbankanglobal #nextgeninvestor #bisniskeluarga #investasiberkelanjutan #kreditswasta #tatakelolakeuangan #peralihanaset #investasisektorswasta #privatebanking #fintechwealth #keuanganinternasional #perencanaanwaris #solusilikuiditas