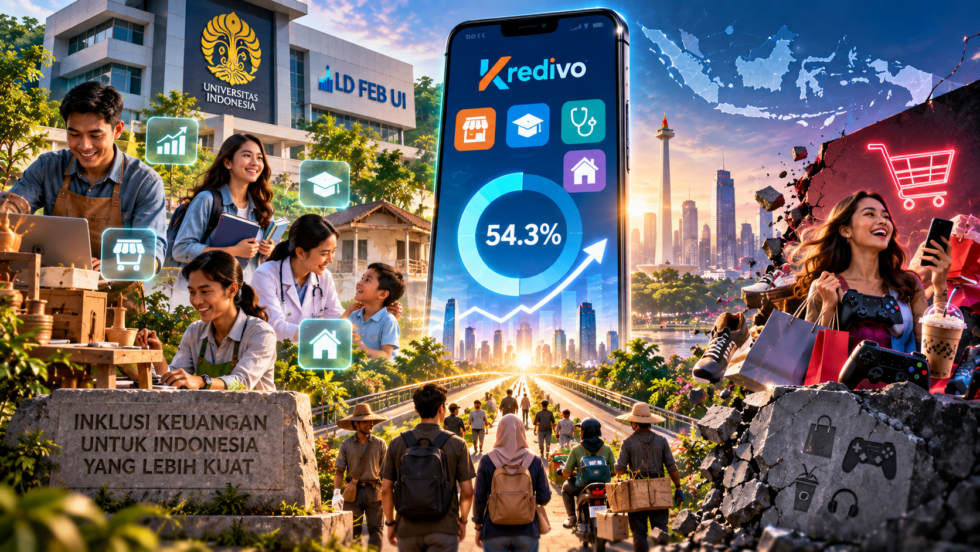
Studi terbaru Lembaga Demografi Fakultas Ekonomi dan Bisnis Universitas Indonesia (LD FEB UI) bersama Kredivo Group mencatat pergeseran signifikan dalam pemanfaatan fasilitas kredit digital di Indonesia, di mana porsi pinjaman untuk aktivitas produktif mencapai 54,3% pada 2025. Hasil riset ini mematahkan persepsi publik yang selama ini mengidentikkan akses pembiayaan berbasis aplikasi hanya sebagai sarana pemenuhan gaya hidup atau belanja konsumtif. Tingginya alokasi kredit produktif—terutama untuk modal usaha, pendidikan, kesehatan, dan perbaikan aset—menunjukkan peran vital platform digital dalam menopang ketahanan ekonomi rumah tangga serta perluasan inklusi keuangan bagi segmen masyarakat yang belum terjangkau perbankan konvensional.
DIGI-HIGHLIGHTS:
■ Sektor Produktif Dominan: Mayoritas pembiayaan kredit digital sebesar 54,3% dialokasikan untuk kegiatan produktif penopang ekonomi.
■ Alokasi Modal Usaha: Dari total pengakses fasilitas produktif, 48% di antaranya memanfaatkannya langsung sebagai modal kerja bisnis.
■ Evolusi Perilaku Finansial: Akses kredit digital bertransformasi dari sekadar alat konsumsi menjadi instrumen bantalan ekonomi darurat.
Persepsi publik yang mengidentikkan layanan kredit digital dan paylater semata-mata sebagai pendorong perilaku konsumtif mulai terpatahkan. Temuan riset terbaru Lembaga Demografi Fakultas Ekonomi dan Bisnis Universitas Indonesia (LD FEB UI) bekerja sama dengan Kredivo Group menunjukkan porsi pembiayaan produktif justru mendominasi penyaluran pinjaman sepanjang 2025.
Berdasarkan data yang dihimpun dalam laporan tersebut, sebanyak 54,3% alokasi penggunaan kredit digital masuk dalam kategori produktif. Angka ini melampaui porsi pinjaman konsumtif yang berada di level 41,7%, sementara 4% sisanya terbagi ke dalam kategori penggunaan lainnya.
Capaian pembiayaan produktif ini mengalami kenaikan jika dibandingkan posisi 2019 yang mencatatkan proporsi 52,3%. Pada saat yang sama, porsi kredit konsumtif bergerak naik dari 19,2% pada 2019 menjadi 41,7% pada 2025, seiring penurunan drastis pada kategori penggunaan lain yang merosot dari 28,5% ke angka 4%.
Secara metodologis, studi ini mengategorikan kredit produktif sebagai penyaluran pembiayaan yang ditujukan untuk aktivitas pemuncul pendapatan (income-generating activities). Cakupannya meliputi penambahan modal kerja, investasi aset produktif, perintisan usaha baru, ekspansi bisnis, hingga pengadaan mesin dan peralatan produksi.
Dari total responden yang mengakses fasilitas kredit produktif tersebut, sebanyak 48% mengalokasikannya secara langsung untuk kebutuhan modal usaha. Selanjutnya, 26% dialokasikan bagi pembiayaan pendidikan, 14% guna menutup biaya kesehatan, dan 12% dimanfaatkan untuk renovasi hunian.
Wakil Kepala Bidang Penelitian dan Pelatihan LD FEB UI Paksi Walandouw menegaskan bahwa peran kredit digital di tengah masyarakat telah berkembang jauh melampaui sarana transaksi belanja harian.
“Jadi ini yang penting bahwa penting bagi masyarakat untuk tahu kalau ada kebutuhan yang mendesak itu bisa dipenuhi juga saat itu,” ujar Paksi saat Peluncuran Laporan Dampak Sosial dan Ekonomi Kredivo, Kamis (10/9).
Paksi menambahkan bahwa fleksibilitas dan kecepatan akses yang ditawarkan instrumen pembiayaan digital kerap menjadi penentu keberlangsungan usaha mikro maupun penanganan kondisi darurat keluarga ketika akses terhadap perbankan formal masih terbatas.
Tingginya pemanfaatan dana untuk kegiatan bernilai tambah ini berjalan seiring dengan upaya pemerintah memperluas jangkauan layanan keuangan nasional. Berdasarkan data Survei Nasional Literasi dan Inklusi Keuangan (SNLIK), indeks inklusi keuangan Indonesia berhasil menyentuh angka 93,61% pada 2026. Integrasi instrumen digital ke dalam sektor-sektor riil dipandang menjadi salah satu pendorong utama dalam menjembatani jurang pembiayaan (financing gap) pada segmen usaha mikro, kecil, dan menengah (UMKM). (NCK) ■
DIGIONARY:
● Aset Produktif: Barang atau properti yang dimiliki dan mampu menghasilkan arus kas serta nilai tambah ekonomi secara berkala.
● Financing Gap: Ketimpangan atau selisih antara total kebutuhan dana pembiayaan masyarakat dengan kapasitas penyaluran dari lembaga keuangan.
● Inklusi Keuangan: Ketersediaan akses bagi masyarakat untuk memanfaatkan produk dan layanan jasa keuangan formal secara aman dan efisien.
● Income-Generating Activities: Berbagai bentuk kegiatan usaha atau pekerjaan yang ditujukan untuk menghasilkan pendapatan dan arus kas riil.
● Kredit Digital: Fasilitas pinjaman uang atau pembiayaan barang yang diajukan dan disalurkan secara penuh melalui platform aplikasi berbasis teknologi.
● Kredit Konsumtif: Pinjaman yang digunakan untuk membeli barang atau jasa guna memenuhi kebutuhan pribadi tanpa menghasilkan pendapatan kembali.
● Kredit Produktif: Fasilitas pembiayaan yang dialokasikan untuk membiayai modal kerja, investasi, serta kegiatan bisnis yang menghasilkan keuntungan.
● LD FEB UI: Lembaga riset di bawah naungan Fakultas Ekonomi dan Bisnis Universitas Indonesia yang berfokus pada studi demografi dan ekonomi.
● Modal Kerja: Dana yang dibutuhkan oleh suatu unit usaha untuk membiayai operasional harian dan kelancaran kegiatan bisnis.
● Paylater: Metode pembayaran digital yang memungkinkan konsumen melakukan transaksi saat ini dan melunasinya di kemudian hari.
#kreditdigital #pembiayaanproduktif #risetui #ldfebui #kredivo #modalusaha #danapendidikan #danakesehatan #inklusikeuangan #fintechindonesia #pinjamanonline #ekonomidigital #umkmnaikkelas #literasikeuangan #investasiproduktif #beritaekonomi #faktaperbankan #teknologikeuangan #perilakufinansial #keuangandigital
kredit digital produktif, riset ld feb ui kredivo, modal usaha pinjaman online, porsi pembiayaan produktif, pergeseran pola kredit digital, statistik pembiayaan umkm, inklusi keuangan indonesia 2026, analisis kredit konsumtif vs produktif, aplikasi paylater modal kerja, biaya pendidikan kredit digital, dana darurat kesehatan, investasi aset produktif, paksi walandouw ui, riset dampak ekonomi kredivo, akses pembiayaan digital, perkembangan fintech nasional, fasilitas pinjaman terpercaya, survei literasi keuangan ojk, fleksibilitas kredit digital, transaksi pembiayaan riil,